스타트업 경영 코치 수드입니다.
광고 대시보드에 보이는 ROAS 200%만 믿고 예산을 늘렸다가 월말 통장을 보고 당황한 적 있으실 겁니다.
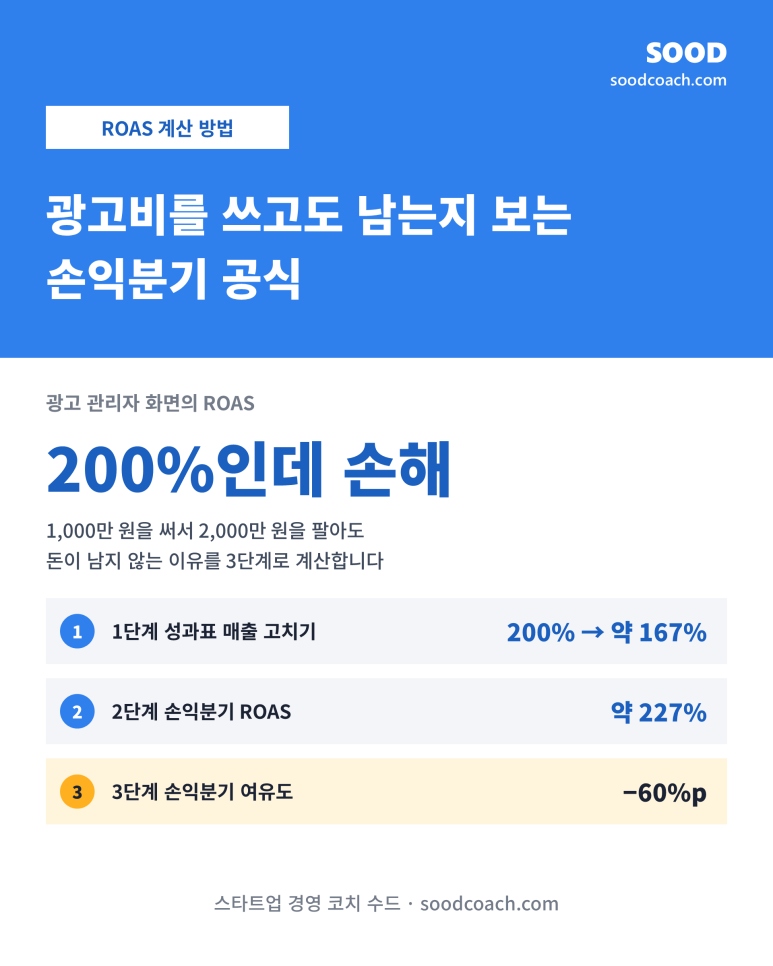
1,000만 원을 써서 2,000만 원을 팔아도 돈이 남지 않는 건, 성과표 매출에 부가세·반품과 자연 매출 등 거품이 섞여 있고 제품의 공헌이익률을 빼놓았기 때문입니다.
손익분기 ROAS를 모른 채 집행하는 광고는 팔수록 손해만 커집니다. 매체 숫자의 착시를 걷어내고 통장에 수익을 내는 3단계를 확인해 보세요~
1. ROAS 계산 공식과 실제 수익
지난 10월 29일 글에서 다룬 LTV와 CAC가 '고객 한 명을 데려오기 위해 광고비를 얼마까지 쓸 수 있는가'를 정하는 사전 기준이었다면, 오늘은 그다음 단계입니다. 이미 집행한 광고비가 실제로 우리에게 수익을 남겨주었는지 점검하는 계산법을 살펴보겠습니다.
A. ROAS 뜻과 기본 공식
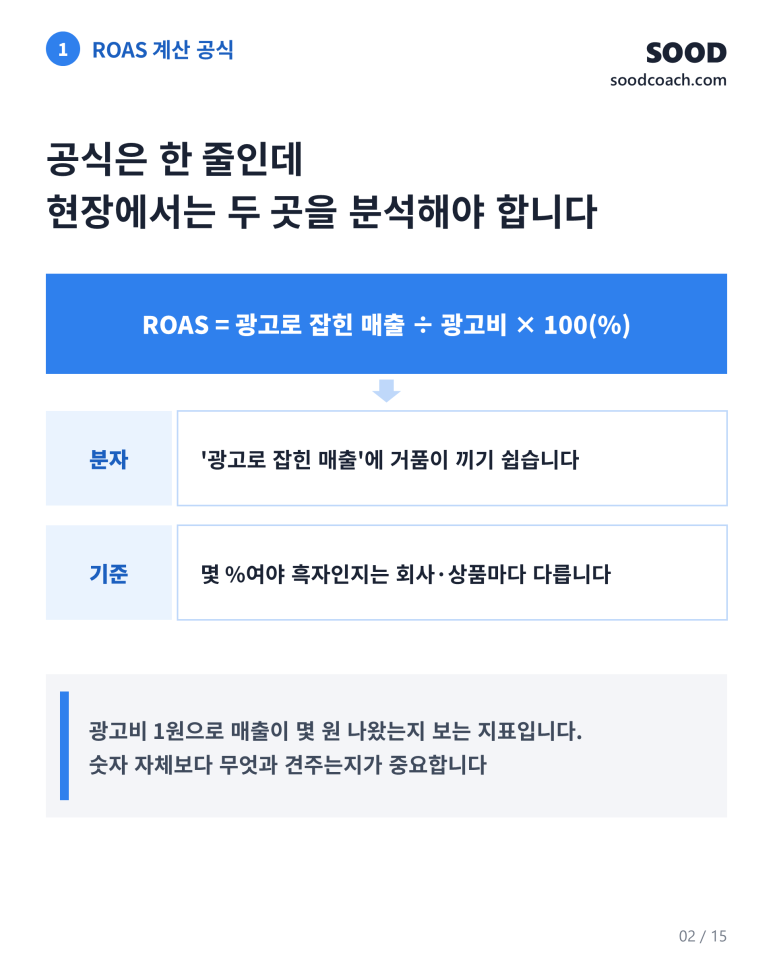
ROAS(Return On Ad Spend, 광고 수익률)는 광고비 1원으로 매출이 몇 원 나왔는지 보는 지표입니다.
• 공식: ROAS = (광고로 잡힌 매출 ÷ 광고비) × 100 (%)
공식은 단순하지만 실무에서 반드시 확인해야 할 두 가지 문제가 있습니다. 분자인 '광고로 잡힌 매출'에 심한 거품이 끼어 있기 쉽고, 몇 % 가 나와야 흑자인지는 회사와 상품마다 완전히 다르기 때문입니다.
B. 박 대표의 200% 딜레마
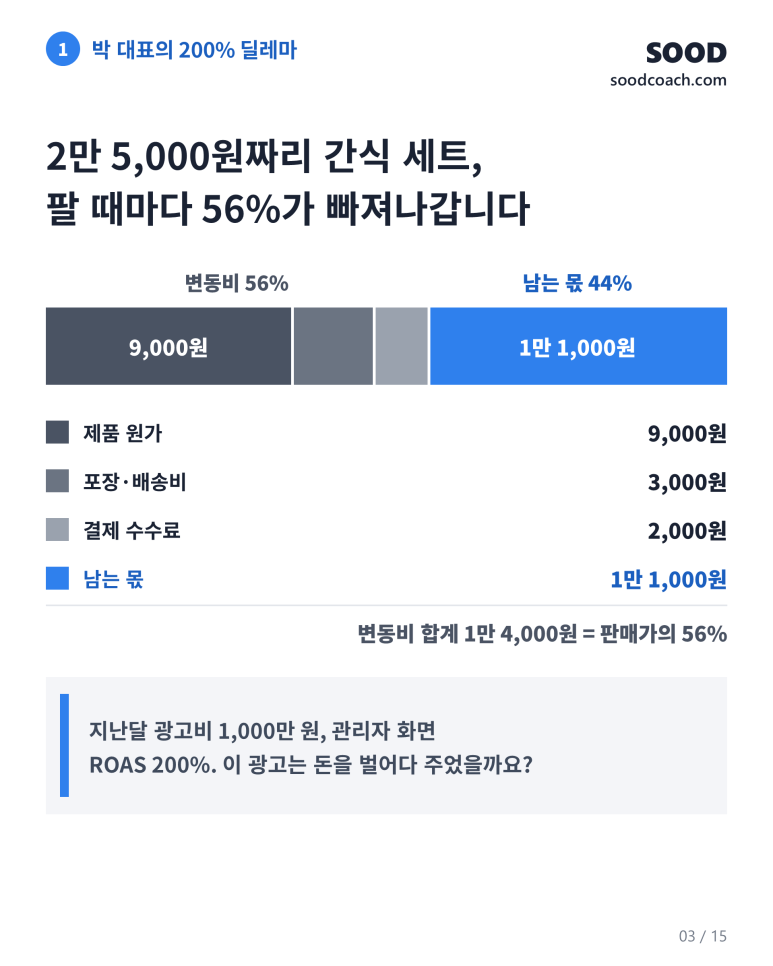
가상의 펫푸드 스타트업 박 대표 사례로 살펴보겠습니다. 반려동물 건강 간식 세트를 2만 5,000원에 판매합니다. 상품 하나가 팔릴 때마다 나가는 변동비는 다음과 같습니다.
① 제품 원가: 9,000원
② 포장 및 배송비: 3,000원
③ 플랫폼 결제 수수료: 2,000원 (판매가의 8%)
합계 1만 4,000원으로 판매가의 56%가 원가로 빠져나갑니다. 박 대표는 지난달 광고비 1,000만 원을 집행해 매체 관리자 화면에서 ROAS 200%를 기록했습니다. 과연 이 광고는 돈을 벌어다 주었을까요? 아래 3단계를 거치면 냉정한 답이 나옵니다.
2. 1단계: 광고 수익률 계산, 성과표 '가짜 매출' 거품부터 걷어내기
광고 매체 성과표는 광고를 보거나 클릭한 뒤 발생한 구매를 모두 자기 성과로 잡습니다. 이 숫자를 그대로 믿으면 안 되는 핵심 이유가 있습니다.
A. 부가세와 반품·취소액 제외하기
성과표 매출이 고객 결제액 기준이라면 부가세 10%가 포함되어 있습니다. 게다가 배송 전 취소나 반품 건이 빠지지 않고 그대로 남아 있기도 합니다.
박 대표의 성과표 ROAS 200%에서 부가세를 제외하면 약 182%로 떨어집니다 (200% ÷ 1.1).
여기에 평균 반품·취소율 8%를 반영하면(실제 결제 유지율 92% 적용), 실질 ROAS는 약 167%까지 내려앉습니다 (181.8% × 0.92). 관리자 화면에서 200%였던 성과가 회사 계좌 기준으로 다시 계산하면 167%로 줄어드는 것입니다.
B. 리타겟팅과 브랜드 검색 광고의 착시
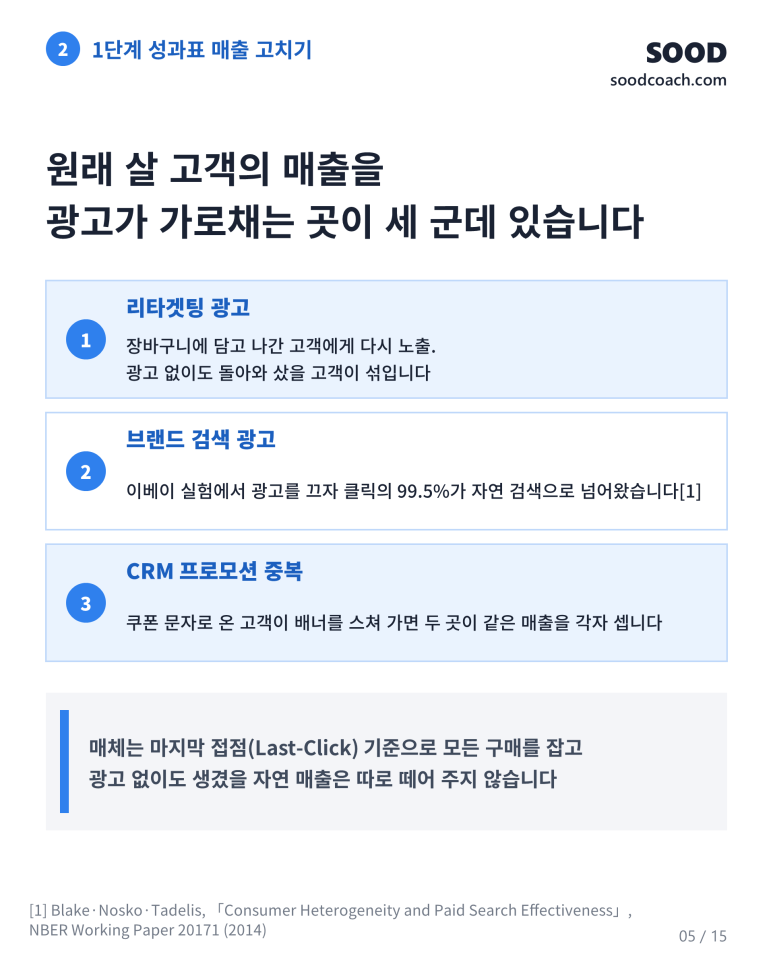
원래 구매하려고 결심했던 고객이 결제 직전 광고를 거쳐 가더라도, 매체는 그 매출 전체를 광고 성과로 가로챕니다. 이러한 '성과 가로채기(Attribution 간섭)'가 집중되는 영역은다음 세 곳입니다.
① 리타겟팅 광고: 이미 장바구니에 상품을 담고 나간 고객에게 상품을 다시 노출합니다. 광고가 없었어도 다시 들어와 결제했을 충성 고객이 상당수 섞여 있습니다.
② 브랜드 검색 광고: 포털에 브랜드 이름을 직접 입력한 고객은 광고 링크가 없어도 자연 검색(SEO) 링크를 통해 사이트에 방문합니다. 이베이(eBay) 연구진의 2014년 대규모 실험에 따르면, 브랜드 검색 광고를 끄자(중단하자) 잃을 줄 알았던 광고 클릭의 99.5%가 자연 검색 결과 클릭으로 고스란히 유입되었습니다.
③ CRM 프로모션과 중복된 광고: 할인 쿠폰 문자를 받고 구매하러 온 고객이 배너 광고를 스치듯 보았다면, CRM 툴과 광고 매체가 동일한 매출을 각자의 성과로 중복 집계합니다.
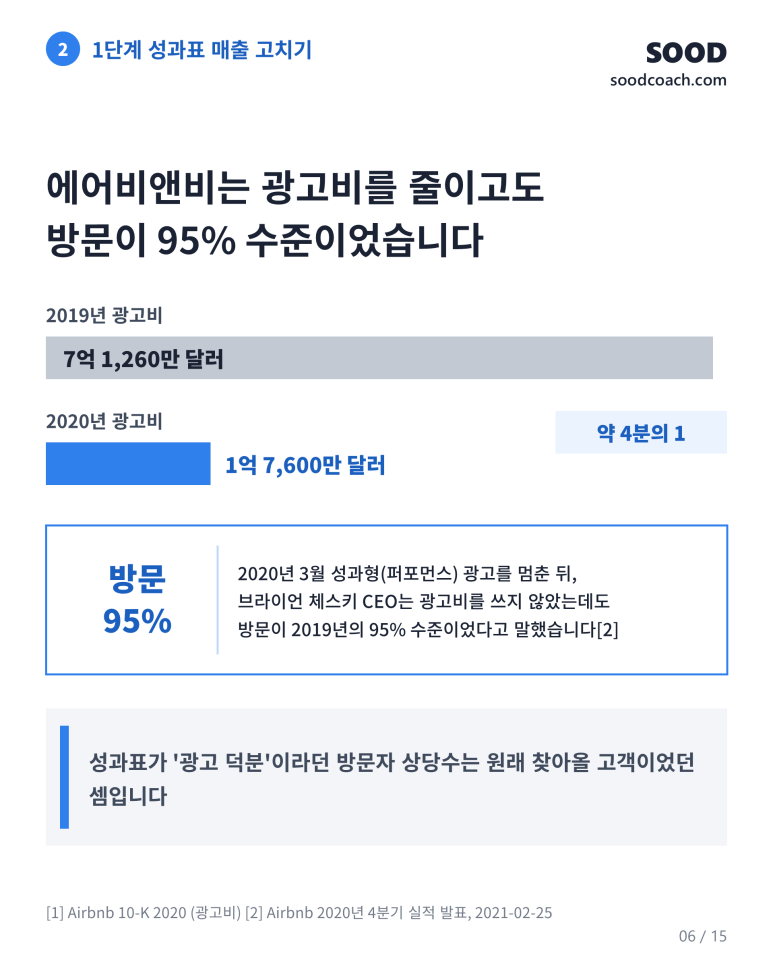
글로벌 플랫폼 에어비앤비(Airbnb)도 이를 뼈아프게 증명했습니다. 2020년 3월 팬데믹 직후 퍼포먼스 마케팅 광고를 전면 중단하면서 마케팅비를 2019년 7억 1,260만 달러에서 2020년 1억 7,600만 달러로 대폭 삭감했습니다.
그러나 브라이언 체스키 CEO는 광고비를 쓰지 않았음에도 트래픽이 기존의 95% 수준까지 회복되었다고 밝혔습니다. 광고 성과표가 '자신의 기여'라고 주장하던 방문자 상당수가 사실은 원래 찾아올 고객이었던 셈입니다.
제가 과거 회사를 경영하며 광고 플랫폼을 직접 운영해 보았기에 매체의 성과표 집계 방식을 잘 알고 있습니다. 매체는 마지막 접점 중심(Last-Click)으로 광고를 거쳐 간 모든 구매를 포착하지만, '광고가 없었어도 발생했을 순수 자연 매출'을 분리해 주지 않습니다.
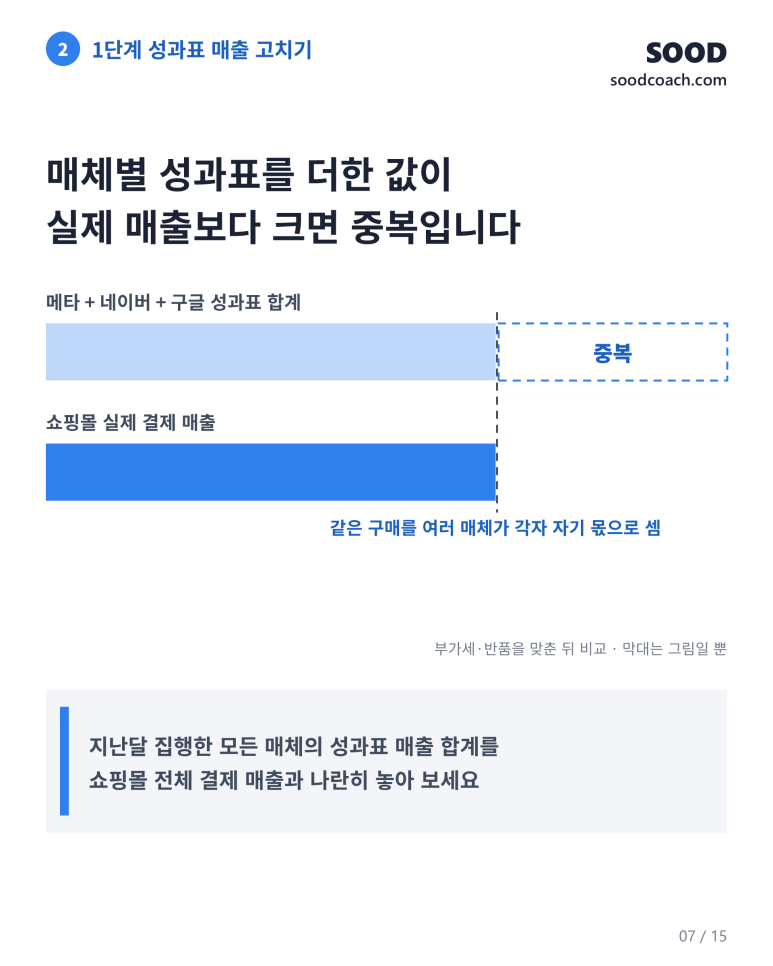
※ 실무 점검법: 지난달 집행한 모든 매체(메타, 네이버, 구글 등) 성과표의 매출 합계를 쇼핑몰 전체 실제 결제 매출과 대조해 보세요. 부가세와 반품을 맞췄는데도 성과표 합계가 실제 쇼핑몰 매출보다 크다면, 복수의 매체가 동일한 구매 건을 서로 자기 공으로 중복 집계하고 있다는 명백한 신호입니다.
3. 2단계: 공헌이익률 계산으로 우리 제품의 '손익분기 ROAS' 구하기
성과표의 매출 거품을 다 걷어냈더라도 여전히 적자일 수 있습니다. 판매가에서 상품을 팔 때마다 빠져나가는 원가, 배송비, 수수료를 제하고 남는 돈으로 광고비를 감당해야 하기 때문입니다.
A. 공헌이익률 공식과 손익분기 ROAS 도출
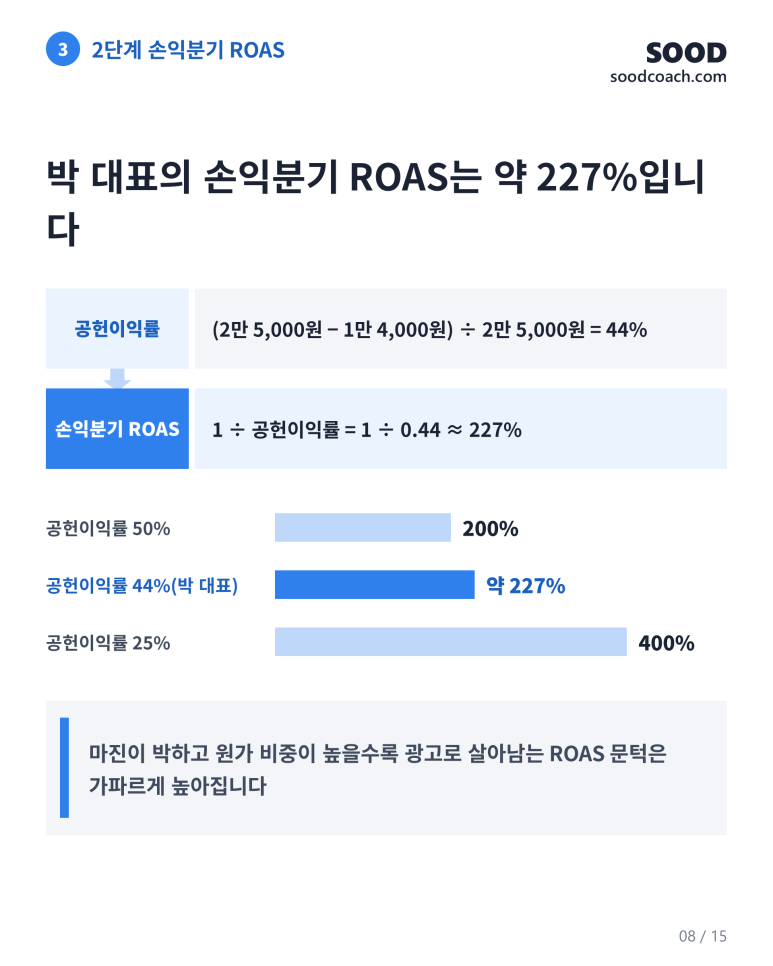
• 공헌이익률 = (판매가 - 팔 때마다 나가는 변동비) ÷ 판매가
박 대표 상품의 공헌이익률은 다음과 같습니다:
(2만 5,000원 - 1만 4,000원) ÷ 2만 5,000원 = 44%
이 공헌이익으로 광고비를 충당하고 딱 본전(손익분기)이 되는 최소한의 광고 수익률 공식은 다음과 같습니다:
• 손익분기 ROAS = 1 ÷ 공헌이익률
박 대표의 손익분기 ROAS는 1 ÷ 0.44 ≈ 227%입니다.
- 공헌이익률 50%인 비즈니스 → 손익분기 ROAS: 200% (1 ÷ 0.5)
- 공헌이익률 25%인 비즈니스 → 손익분기 ROAS: 400% (1 ÷ 0.25)
마진이 박하고 원가 비중이 높은 제품일수록, 광고로 살아남기 위한 ROAS 문턱은 가파르게 높아집니다.
B. 달성 ROAS 구간별 실제 손익
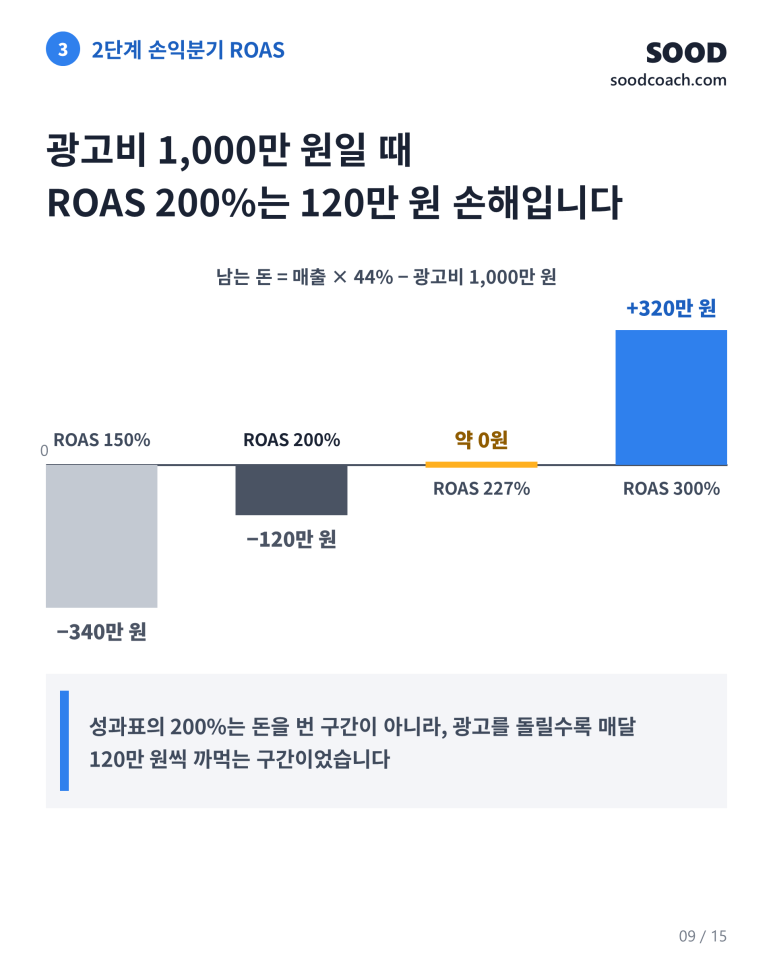
광고비 1,000만 원을 투입했을 때 박 대표 손에 남는 영업 현금 흐름을 계산해 보겠습니다.
계산 공식: 남는 돈 = (매출 × 44%) - 광고비 1,000만 원
| 달성 ROAS | 발생 매출 | 공헌이익 (44%) | 최종 남는 돈 (손익) |
|---|---|---|---|
| --- | --- | --- | --- |
| ROAS 150% | 1,500만 원 | 660만 원 | -340만 원 (손해) |
| ROAS 200% | 2,000만 원 | 880만 원 | -120만 원 (손해) |
| ROAS 227% | 2,270만 원 | 998.8만 원 | 약 0원 (손익분기점) |
| ROAS 300% | 3,000만 원 | 1,320만 원 | +320만 원 (흑자) |
성과표에 찍힌 ROAS 200%는 돈을 번 것이 아니라, 광고를 돌릴수록 매달 120만 원씩 까먹는 구간이었습니다. 심지어 여기에는 사무실 임대료나 인건비 같은 고정비가 전혀 반영되지 않았습니다.
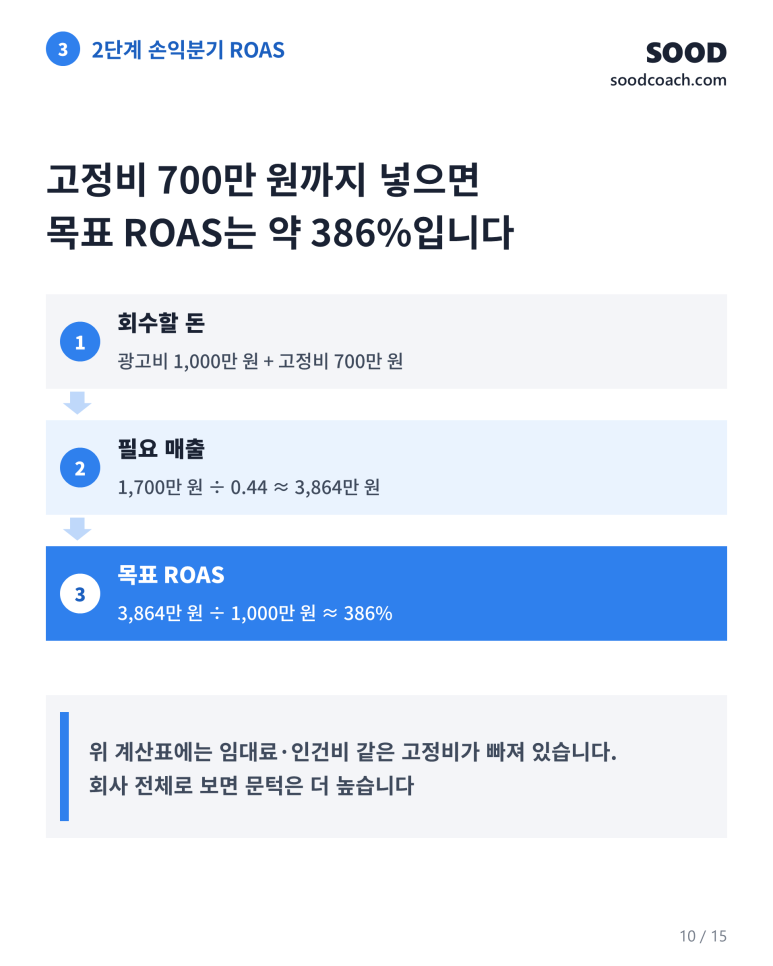
만약 매달 고정비가 700만 원이라면, 광고비와 고정비를 모두 회수하기 위한 필요 매출은 (1,000만 원 + 700만 원) ÷ 0.44 ≈ 3,864만 원이 되어 목표 ROAS는 약 386%까지 치솟습니다.
C. 손익분기 ROAS 문턱 낮추기 전략
치열한 광고 시장에서 광고 성과 자체를 227% 이상으로 단기간에 끌어올리기 어렵다면, 손익분기 문턱 자체를 낮추는 가격·원가 설계가 훨씬 빠르고 효과적입니다.
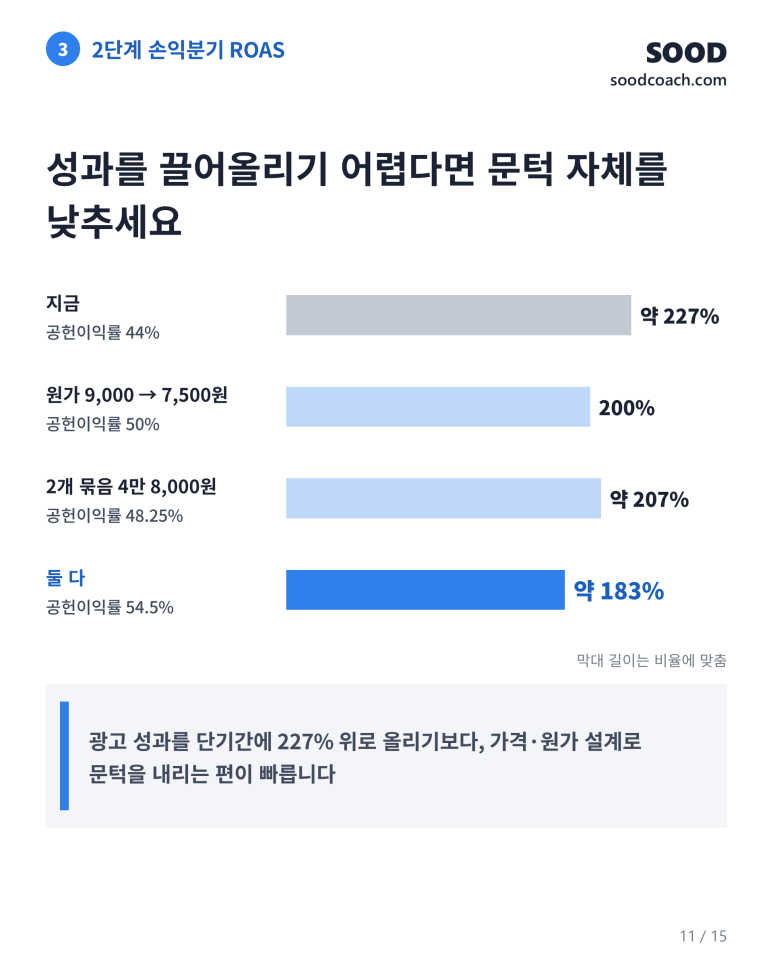
① 원가 절감: 제조 단가를 9,000원에서 7,500원으로 낮추면 변동비율이 50%로 떨어져 손익분기 ROAS가 200%로 내려갑니다.
② 묶음 구성(AOV 증대): 2개 세트를 4만 8,000원에 묶어 1회 묶음 배송(배송비 3,000원)을 하면, 변동비는 2만 4,840원(원가 1.8만 원 + 배송비 3천 원 + 수수료 3,840원)이 됩니다. 공헌이익률이 48.25%로 올라가 손익분기 ROAS는 약 207%로 완화됩니다.
③ 원가 절감과 묶음 판매 동시 진행: 단가 7,500원 인하와 묶음 구성을 병행하면 공헌이익률이 54.5%까지 개선되어 손익분기 ROAS가 약 183%까지 대폭 내려갑니다.
4. 3단계: 손익분기 여유도로 캠페인 솎아내기
이제 1단계에서 구한 '조정 ROAS'와 2단계의 '손익분기 ROAS'를 비교합니다.
A. 손익분기 여유도와 '빨간불' 판별
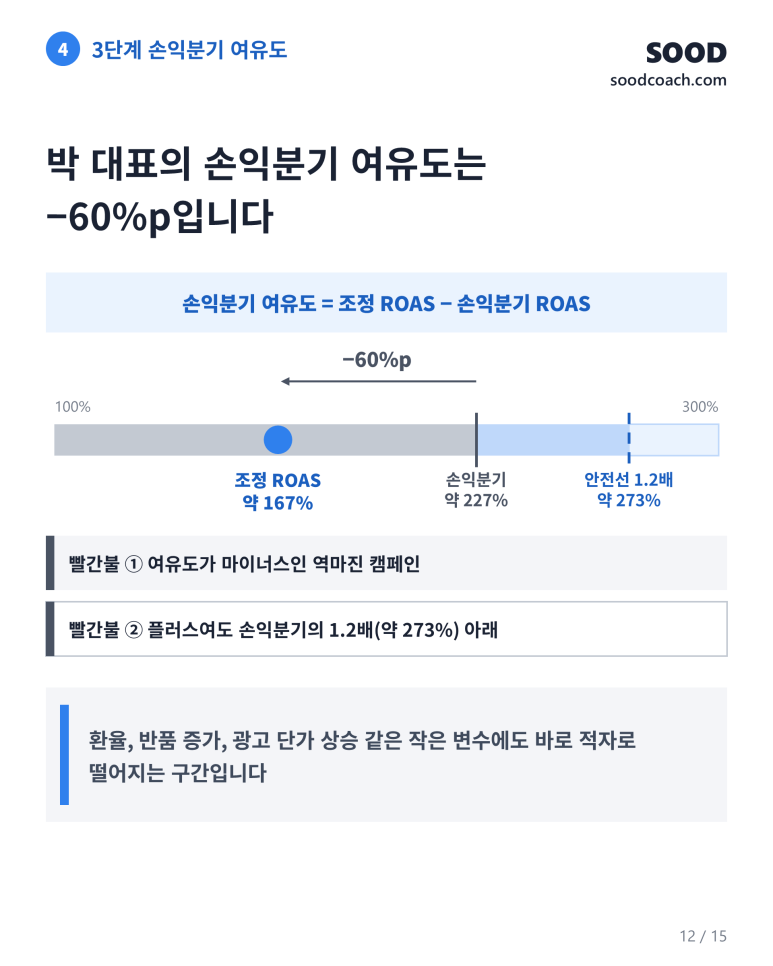
• 손익분기 여유도 = 조정 ROAS - 손익분기 ROAS
박 대표의 실제 손익분기 여유도는 167% - 227% = -60%p입니다. 성과표의 200%만 봤을 때는 손익분기 근처인 줄 알았지만, 실제로는 팔 때마다 손실이 누적되고 있었습니다.
경영 현장에서 관리해야 할 '빨간불' 캠페인 기준은 두 가지입니다:
① 손익분기 여유도가 마이너스인 역마진 캠페인
② 플러스이더라도 손익분기 기준의 1.2배(20% 안전마진) 이내에 아슬아슬하게 붙어 있는 캠페인 (박 대표의 경우 227% × 1.2 ≈ 273% 미만인 캠페인)
환율 변동, 일시적 반품 증가, 광고 단가 상승 등 약간의 변수만 발생해도 곧바로 적자로 곤두박질치는 위험 구간이기 때문입니다.
B. 광고 성과 분석을 위한 실무 엑셀 시트 설계
지난 3개월간의 광고 관리자 리포트와 실제 정산 데이터를 취합해 아래 9개 열로 구성된 관리 시트를 구축해 보세요.
| 열 번호 | 항목명 | 수식 및 실무 입력 가이드 |
|---|---|---|
| --- | --- | --- |
| A열 | 캠페인 이름 | 광고 매체 및 캠페인 세부 식별명 입력 |
| B열 | 집행 광고비 | 해당 캠페인에 집행된 실제 총 광고비 |
| C열 | 성과표 매출 | 매체 관리자 대시보드상 집계된 구매 전환 매출액 |
| D열 | 반품·취소율 | 쇼핑몰 평균 또는 해당 캠페인 실질 반품/취소율 (예: 0.08) |
| E열 | 조정 ROAS | \=C2/1.1*(1-D2)/B2 (부가세 10% 제외 및 반품 제외 실질 매출 계산) |
| F열 | 공헌이익률 | 그 캠페인이 주로 판매한 핵심 제품의 공헌이익률 (단일 품목별 필수) |
| G열 | 손익분기 ROAS | \=1/F2 (해당 마진 구조에서 본전을 위해 요구되는 최소 ROAS) |
| H열 | 손익분기 여유도 | \=E2-G2 (조정 ROAS와 손익분기점의 격차 산출) |
| I열 | 빨간불 (경보) | \=IF(E2<G2*1.2, "빨간불", "") (안전마진 20% 미만 위험 캠페인 감지) |
※ 주의: 마진율이 서로 다른 여러 상품을 하나의 광고 세트로 묶어 평균 마진으로 계산하면, 역마진을 내는 위험 제품의 빨간불이 안보입니다. 상품 단위 또는 단일 품목 캠페인별로 F열의 공헌이익률을 정밀하게 분리 입력해야 합니다.
C. 예산 증액(스케일업) 시 한계 효율 점검
특정 캠페인의 ROAS가 300%를 달성했다고 즉시 예산을 2배로 증액하면 함정에 빠질 수 있습니다. 모수가 확장되면서 구매 의도가 낮은 잠재 고객에게까지 광고가 노출되어 한계 효율(추가 투입 대비 추가 매출)이 급격히 감소하기 때문입니다.
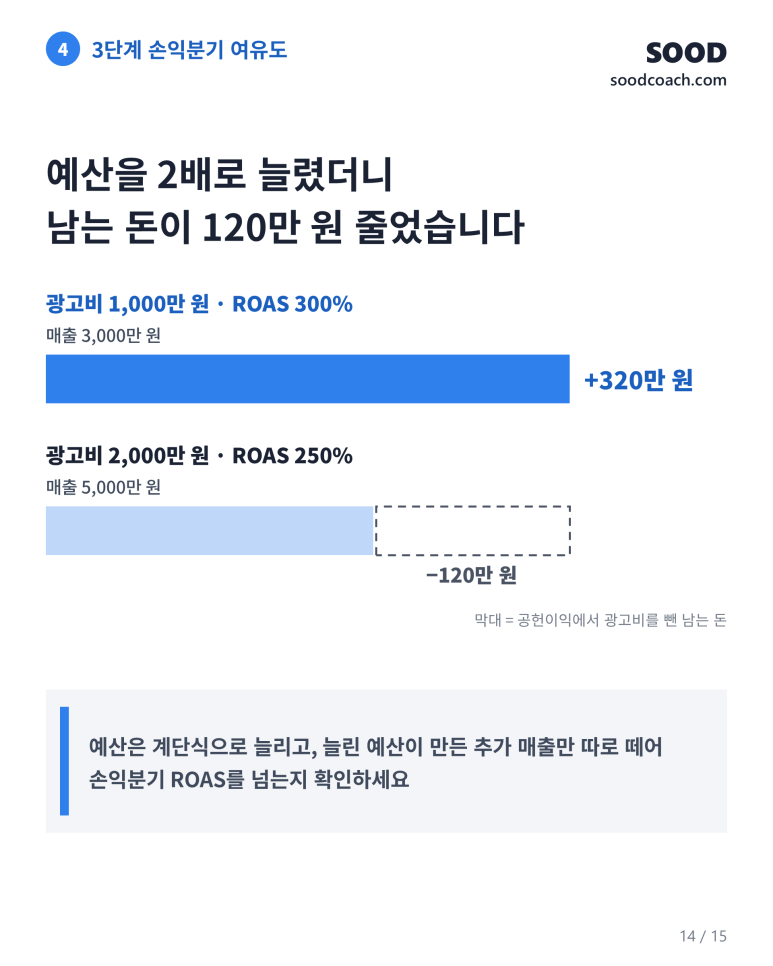
예를 들어 박 대표가 광고비를 1,000만 원에서 2,000만 원으로 2배 늘렸는데, 전체 ROAS가 250%로 하락했다고 가정해 보겠습니다.
• 총매출: 5,000만 원
• 공헌이익: 5,000만 원 × 44% = 2,200만 원
• 남는 돈: 2,200만 원 - 광고비 2,000만 원 = 200만 원
광고비 1,000만 원으로 ROAS 300%를 기록했을 때 남았던 320만 원보다, 광고비를 2배로 늘렸을 때 오히려 수익이 120만 원이나 줄어들었습니다.
예산 증액은 일괄 증액이 아니라 계단식으로 집행해야 하며, '새로 증액된 예산만으로 발생한 추가 매출이 손익분기 ROAS를 초과하는가'를 철저히 검증해야 합니다.
5. 실행 제안: 이번 주, 의심되는 캠페인 하나를 '2주간' 중단해 보세요
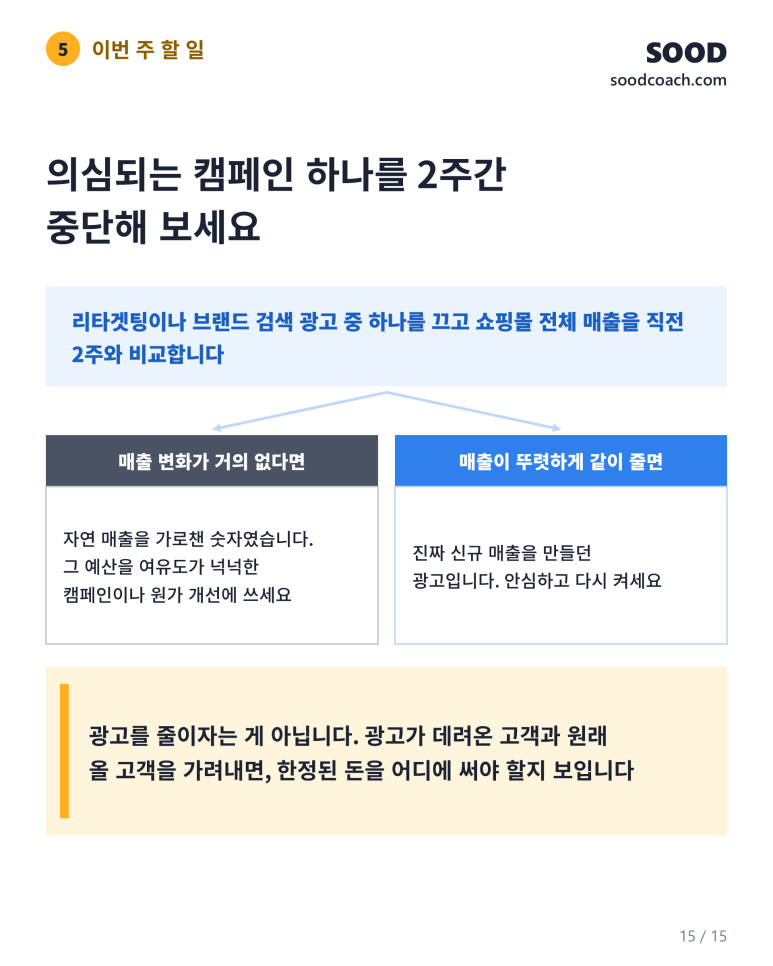
숫자 표만으로는 광고가 없었어도 일어났을 자연 매출을 완벽히 분리해 내기 어렵습니다. 가장 확실한 검증 방법은 캠페인을 직접 중단해 보는 증분(Incrementality) 테스트입니다.
기존 고객이나 구매 의도가 높은 고객이 주로 경유하는 리타겟팅 캠페인이나 브랜드 검색 광고 중 하나를 선택해 2주 동안 과감히 꺼보세요. 대규모 프로모션이나 명절 연휴가 겹치는 기간은 피하는 것이 좋습니다. 이 기간에는 개별 매체 성과표를 닫아두고 오직 쇼핑몰 전체 실제 매출 추이를 직전 2주와 대조합니다.
• 전체 매출의 변화가 거의 없다면: 그동안 해당 광고가 기록한 성과는 원래 일어났을 자연 매출을 가로챈 허수에 불과했습니다. 즉시 그 예산을 손익분기 여유도가 충분한 상위 퍼널 캠페인으로 돌리거나, 원가 절감을 위한 패키징 개선에 투자하세요.
• 매출이 뚜렷하게 동반 하락한다면: 해당 광고는 매체 성과표의 기여만큼 실제 신규 매출을 창출하고 있었음이 증명된 것이므로 안심하고 다시 켜면 됩니다.
이 테스트의 목적은 광고를 무조건 줄이는 데 있지 않습니다. 광고를 통해 유입된 신규 고객과 광고 없이도 유입될 기존 고객을 명확히 구분해야만, 한정된 예산을 어디에 집중할지 판단할 기준을 마련할 수 있기 때문입니다.