안녕하세요, 스타트업 경영 코치 수드입니다.
첫 투자 미팅에서 "회사 가치를 얼마로 보세요?"라는 질문에 말문이 막히거나 근거 없는 숫자만 내세운다면, 결국 투자자가 부르는 가격에 끌려갈 수밖에 없습니다.
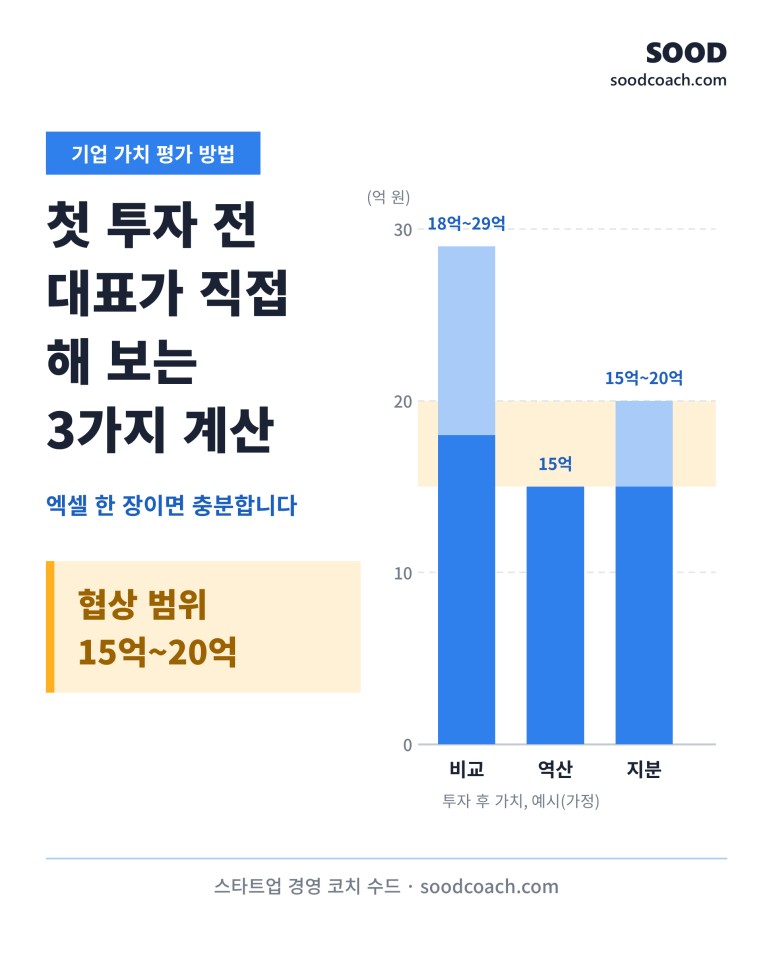
복잡한 재무 모델링은 필요 없습니다. 첫 투자를 앞둔 대표라면 간단한 엑셀 시트 하나로 계산할 수 있는 세 가지 방법만으로도 투자자를 설득할 논리적인 기업가치 범위를 충분히 도출할 수 있습니다.
투자자에게 주도권을 내주지 않고 우리 회사의 협상 기준을 직접 세우는 계산법, 지금부터 실제 예시 숫자로 하나씩 확인해 보세요.
1. 기업 가치 평가, 초기 스타트업은 무엇을 쓰나요?
A. 두 가지 기업 가치 개념 구분하기
① 투자 전 가치(프리머니, Pre-money): 투자금이 들어오기 전 순수한 회사 가치입니다.
② 투자 후 가치(포스트머니, Post-money): 투자 전 가치에 이번 라운드에 들어온 투자금을 더한 값입니다.
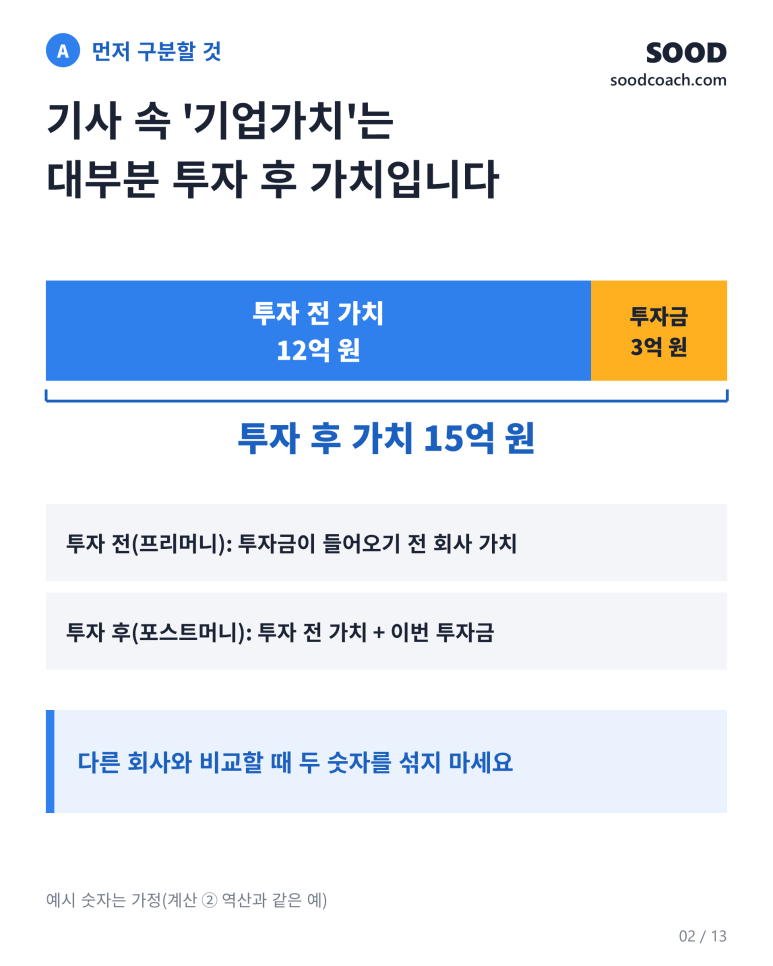
③ 주의: 언론 기사에 나오는 "기업가치 ○○억 원"은 대부분 투자 후 가치(Post-money)를 뜻합니다. 다른 회사와 밸류를 비교할 때 둘을 혼동해 섞지 마세요.
B. 대기업의 DCF vs 초기 스타트업
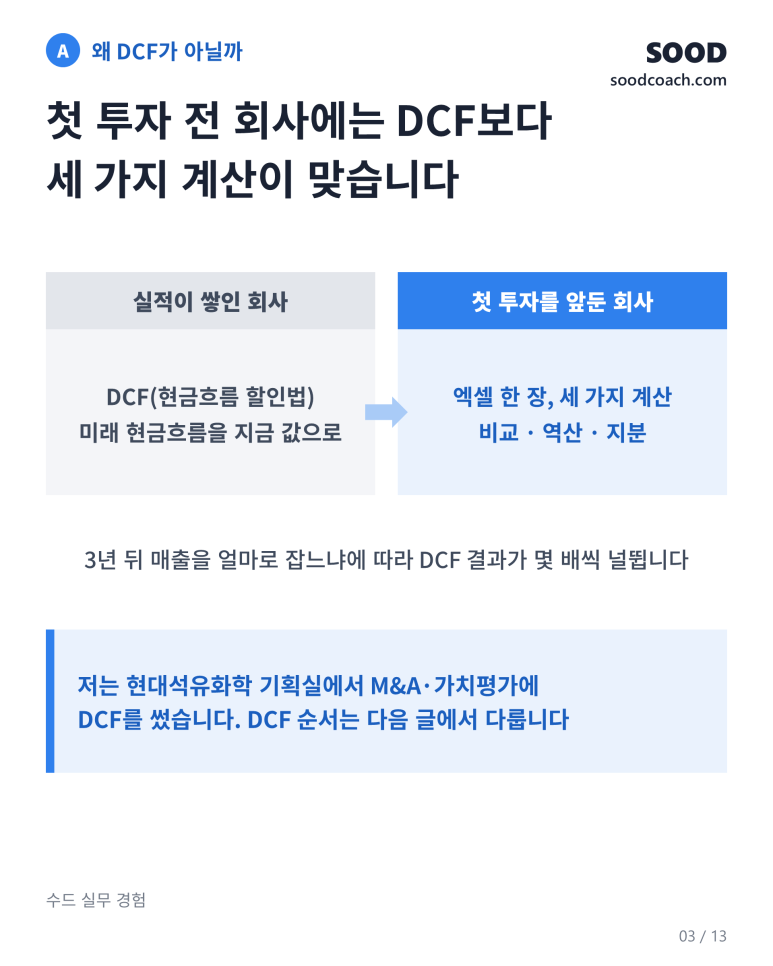
① 저는 현대석유화학 기획실 시절 M&A와 가치평가에 실적이 탄탄한 기업에 맞는 DCF(현금흐름 할인법)를 주로 썼습니다. 저 역시 창업 후 시드 투자를 거쳐 VC와 협상할 때는 DCF를 활용하기도 했습니다.
② 하지만 첫 투자를 받는 초기 스타트업은 사정이 다릅니다. 3년 뒤 매출을 얼마로 잡느냐에 따라 계산 결과가 몇 배씩 널뛰기 때문입니다.
③ 따라서 첫 투자 전에는 엑셀 한 장으로 해볼 수 있는 아래 세 가지 실전 계산법을 먼저 권합니다. (DCF는 다음 글에서 계산 순서와 실무 팁을 별도로 다루겠습니다.)
2. 계산 ① 비슷한 회사와 비교하면 얼마인가요? (상대 가치 평가법)
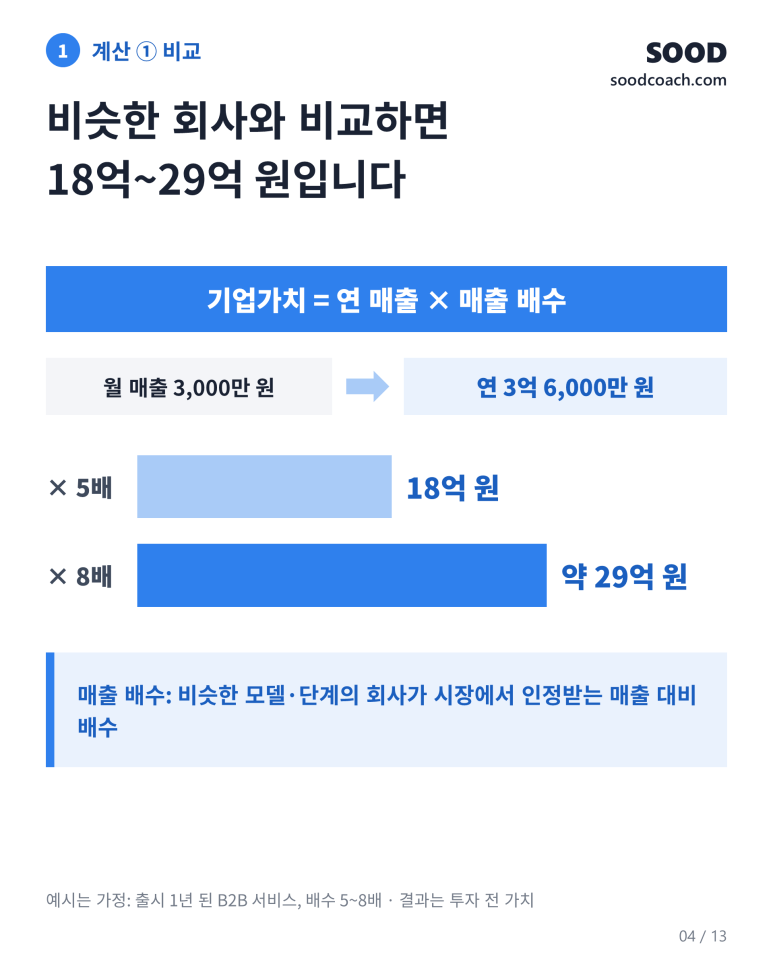
A. 기본 계산식
기업가치 - 연 매출 X 매출 배수(Revenue Multiple)
- 매출 배수(Multiple): 비슷한 비즈니스 모델과 성장 단계를 가진 기업들이 시장에서 인정받는 매출 대비 배수입니다.
B. 예시 (가정)
① 출시 1년 된 B2B 서비스가 월 매출 3,000만 원(연 환산 매출 3억 6,000만 원)을 달성했습니다.
② 초기 라운드에서 통용되는 업계 기준 배수를 5~8배로 가정합니다.
③ 계산:
하단: 3.6억 원 X 5배 = 18억원
상단: 3.6억원 X 8배 = 약 29억원
여기서 나온 18억 ~ 29억 원은 투자금이 들어오기 전, 지금 회사의 값입니다. 투자 전 가치(Pre-money)에 가깝다는 점을 기억해 두세요. 뒤에서 세 숫자를 모을 때 다시 씁니다.
C. 현실적인 배수(Multiple) 기준은 어디서 찾고 어떻게 쓰나요?
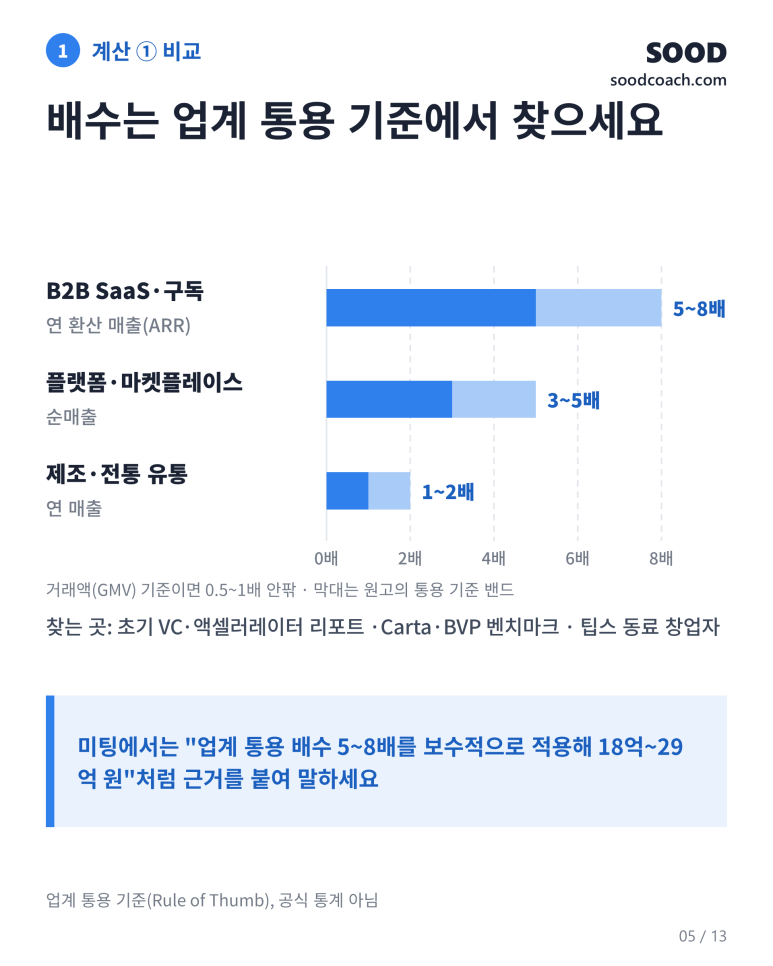
초기 스타트업은 DART 감사보고서나 상장사 지표를 비교군으로 삼기 어렵고 비현실적입니다. 실무에서는 투자 업계에서 널리 쓰이는 '업계 통용 룰(Rule of Thumb)'을 기준으로 삼는 것이 가장 효과적입니다.
① 배수 기준을 확인하는 주요 채널
초기 전문 VC/액셀러레이터 리포트: 패스트벤처스, 매쉬업벤처스, 카카오벤처스 등 시드 전문 투자사가 정기적으로 발행하는 산업 뉴스레터 및 투자 트렌드 리포트에서 단계별 밸류에이션 밴드를 확인합니다.
글로벌 스타트업 벤치마크: B2B SaaS나 플랫폼 모델의 경우 Carta Data, Bessemer Venture Partners(BVP) 등에서 발표하는 시드~시리즈 A 라운드 배수 통계를 참고합니다.
선배 창업자 및 팁스(TIPS) 네트워크: 최근 6개월~1년 내 동일 분야에서 시드/Pre-A 투자를 유치한 동료 창업자의 유치 밸류와 당시 매출 지표를 교차 확인합니다.
② 비즈니스 모델별 통용 기준 밴드
B2B SaaS / 구독 모델: 연 환산 매출(ARR)의 5배 ~ 8배
플랫폼 / 마켓플레이스: 순매출의 3배 ~ 5배 (거래액/GMV 기준 시 0.5배 ~ 1배 안팎)
제조 / 전통 유통 기반: 연 매출의 1배 ~ 2배
③ 투자 미팅 실전 방어 방법
비상장 비교 기업의 정확한 숫자를 억지로 꾸며내기보다, 업계 통용 기준을 근거로 제시할 때 투자자의 신뢰를 얻을 수 있습니다.
"초기 단계 특성상 비상장 경쟁사의 세부 매출 공시는 제한적이지만, 최근 초기 VC 리포트와 B2B SaaS 업계의 시드 단계 통용 배수(ARR 5~8배)를 보수적으로 적용해 18억~29억 원의 가치 밴드를 산정했습니다."
>
IR 미팅 시 대표 의견
3. 계산 ② 투자자가 계산하는 Exit 계산? (VC 방식)
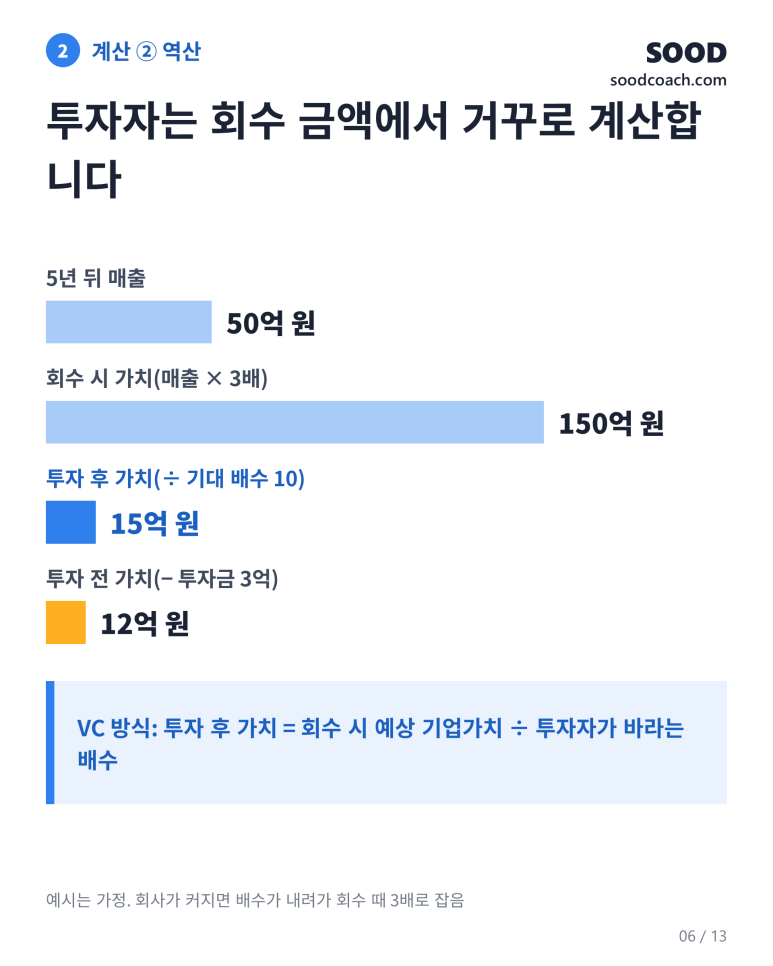
A. 기본 계산식
현재 투자 후 가치(Post-money)= 회수 시 예상 기업가치 / 투자자가 목표하는 기대 배수
- 투자자(VC)가 실무에서 가장 즐겨 쓰는 방식으로 'VC 방식(Venture Capital Method)'이라고 부릅니다. 투자자는 들어갈 때가 아니라, 나중에 회사를 매각하거나 상장(Exit)시킬 때 원금 대비 몇 배를 회수할 수 있는지를 역산합니다.
B. 예시 (가정)
① 5년 뒤 예상 매출 50억 원, 당시 예상 매출 배수 3배를 적용하면 회수 시점 회사 가치는 150억 원입니다.
지금 배수(5~8배)보다 회수 때 배수(3배)를 낮게 잡은 데는 이유가 있습니다. 회사가 커질수록 성장 속도가 느려져 매출 대비 배수도 내려가는 게 보통이기 때문입니다. 이 숫자도 가정이니 업종에 맞게 바꿔 넣으세요.
② 초기 라운드 투자자가 10배(10x)의 수익 배수를 바란다면:
150억 원 / 10 = 15억 원 (투자 후 가치)
③ 이번 라운드에서 3억 원을 유치할 계획이라면 투자 전 가치는 다음과 같습니다:
15억 원 - 3억 원 = 12억 원 )투자 전 가치)
C. 대표가 얻는 인사이트

- 이 계산을 해 보면 왜 투자자가 미팅 자리에서 "5년 뒤 목표 매출의 구체적 근거"를 집요하게 캐묻는지 명확히 이해가 됩니다. 5년 뒤 매출 근거가 탄탄할수록 현재 인정받을 수 있는 가치도 비례해서 커지기 때문입니다.
- (참고: 후속 라운드에서 발생할 추가 지분 희석까지 고려하면 투자자가 산정하는 현재 가치는 이보다 약간 더 보수적으로 낮아질 수 있습니다.)
4. 계산 ③ 필요한 돈과 내줄 지분으로는 얼마인가요? (지분 희석 역산법)
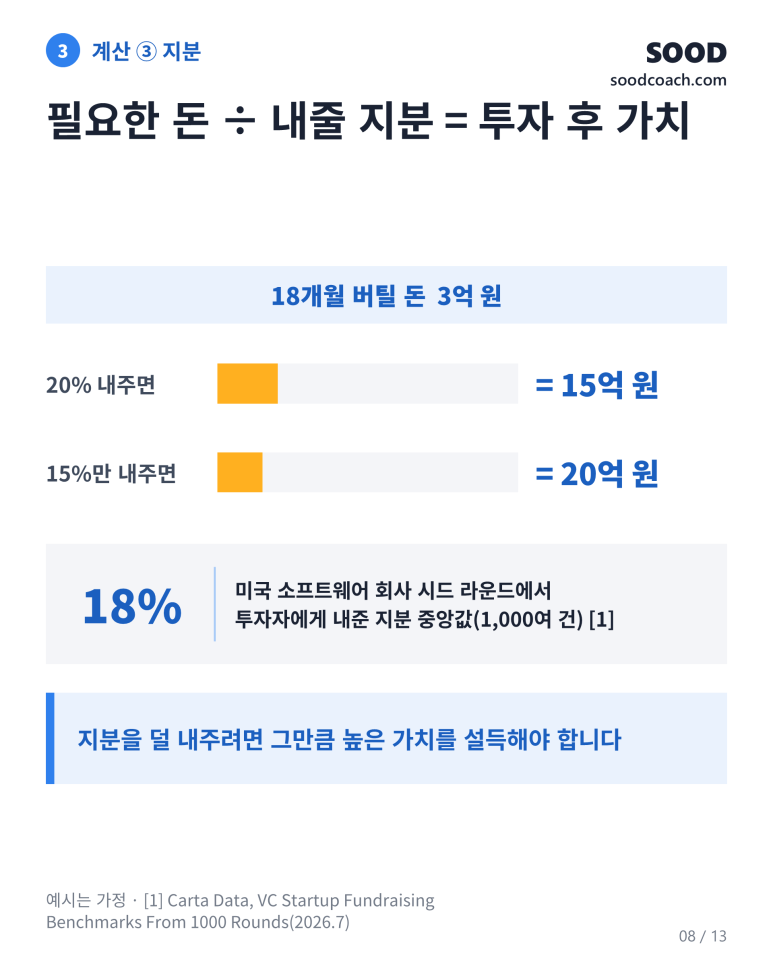
A. 기본 계산식
투자 후 가치(Post-money) = 필요 투자 유치 금액 / 내줄 의향이 있는 지분 비율
B. 예시 (가정)
① 런웨이(Runway)를 18개월 확보하는 데 필요한 자금이 3억 원이라고 가정합니다.
② 지분을 20% 희석할 용의가 있다면:
3억 원 / 20% = 15억 원 (투자 후 가치)
③ 지분을 15%만 희석하고 방어하고자 한다면:
3억 원 / 15% = 20억 원 (투자 후 가치)
C. 지분은 보통 얼마나 내주나요? (글로벌 벤치마크 팁)
- 미국 지분 관리 플랫폼 카타(Carta)가 소프트웨어 스타트업 투자 1,000여 건을 분석한 벤치마크 데이터(2026년 7월 기준)에 따르면, 시드 라운드에서 투자자에게 내준 지분율의 중앙값은 약 18%였습니다.
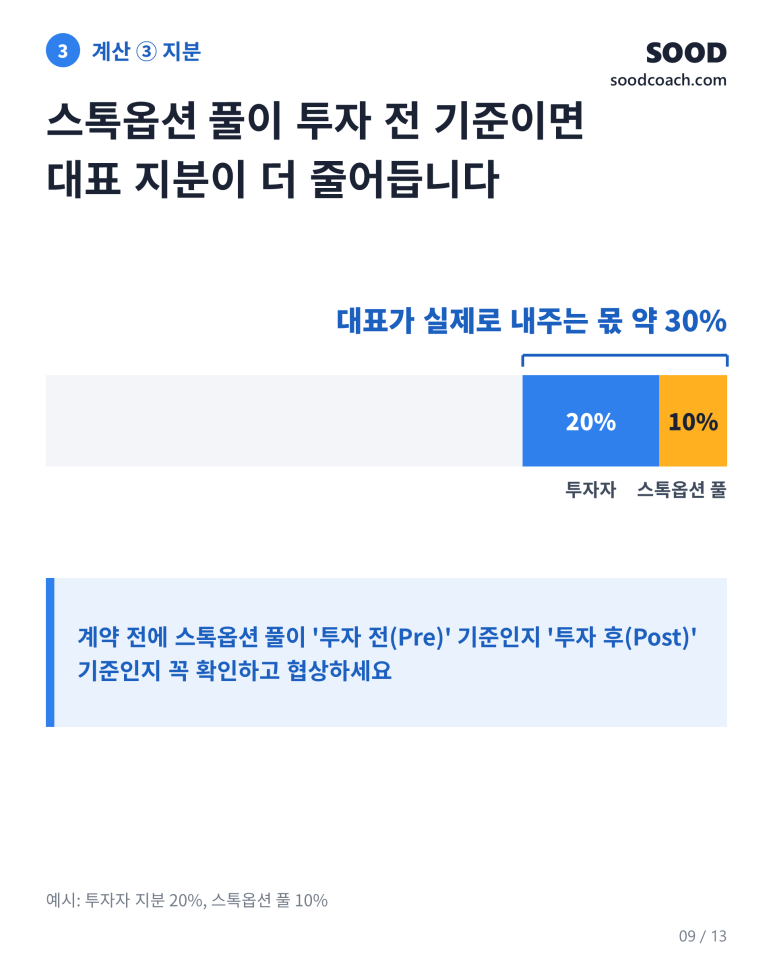
- 계약할 때 투자자가 '신규 스톡옵션 풀(ESOP Pool)'을 투자 전 가치(Pre-money) 안에 새로 만들라고 요구하는 경우가 많습니다. 이 조건을 그냥 받아들이면 투자자 지분(예: 20%)에 스톡옵션 풀(예: 10%)까지 창업자가 모두 떠안게 되어, 대표가 실제로 내주는 몫이 30% 수준으로 커집니다. Pool이 '투자 전(Pre)' 기준인지 '투자 후(Post)' 기준인지 꼭 확인하고 협상하세요.
5. 세 숫자를 한 장의 엑셀에 모으면: '협상 밴드(Band)' 구축 완성
위 세 가지 계산의 예시를 투자 후 가치(Post-money) 기준으로 나란히 놓아 보겠습니다. ①은 지금 회사의 값이라 투자 전 가치에 가까우므로, 이번 투자금 3억 원을 더한 값도 함께 적었습니다.
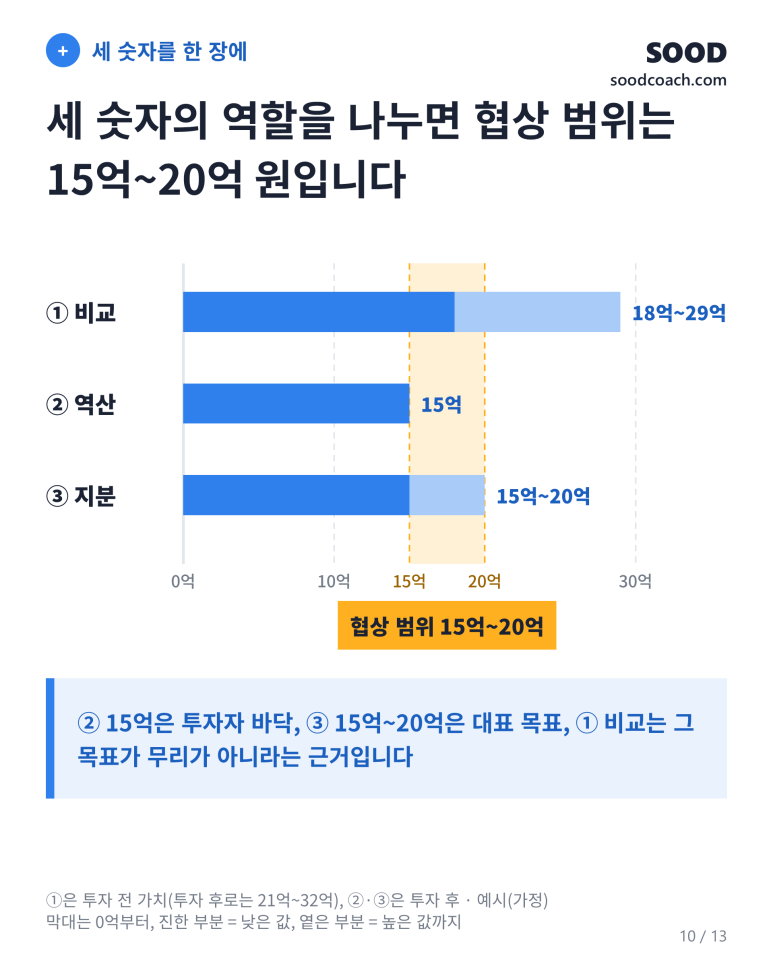
A. 비슷한 회사 비교 (상대 가치): 투자 전 18억 ~ 29억 원 → 투자 후 21억 ~ 32억 원
B. 회수에서 거꾸로 계산 (VC 관점): 15억 원
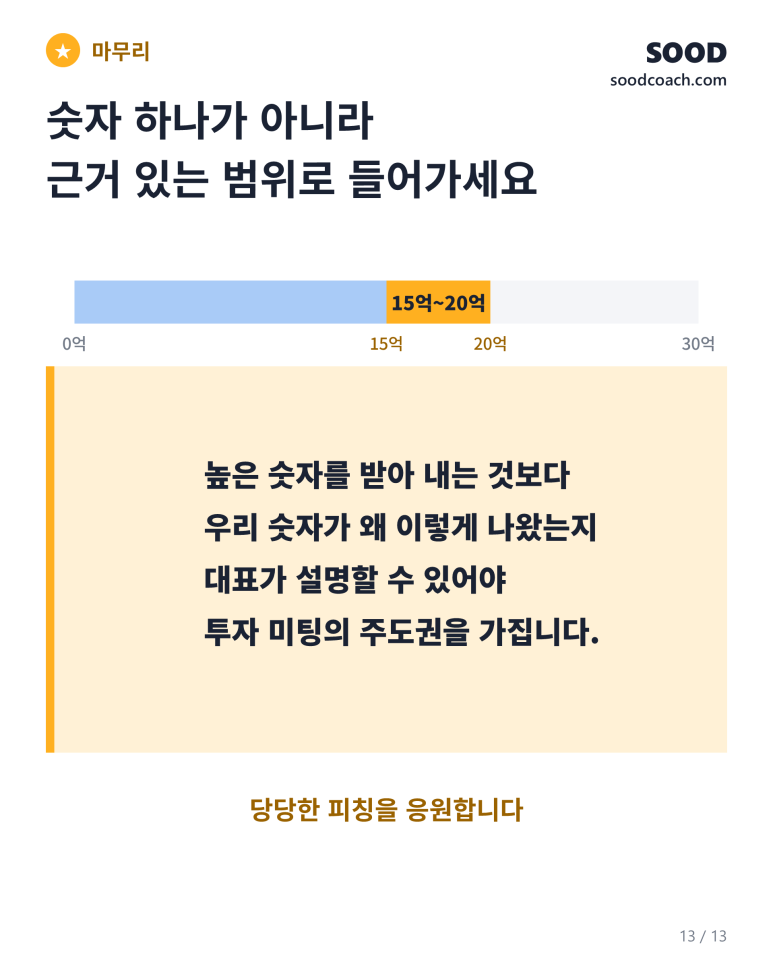
C. 필요 자금과 지분율 (창업자 관점): 15억 ~ 20억 원
세 숫자는 한 지점에서 딱 만나지 않습니다. 그래서 역할을 나눠 읽어야 합니다. ②의 15억 원은 투자자가 받아들일 바닥, ③의 15억 ~ 20억 원은 대표가 정한 목표, ①은 그 목표의 위쪽 끝이 시장 기준으로 무리가 아니라는 근거입니다. 이렇게 읽으면 투자자 앞에서 설명할 수 있는 협상 범위는 15억 ~ 20억 원입니다.
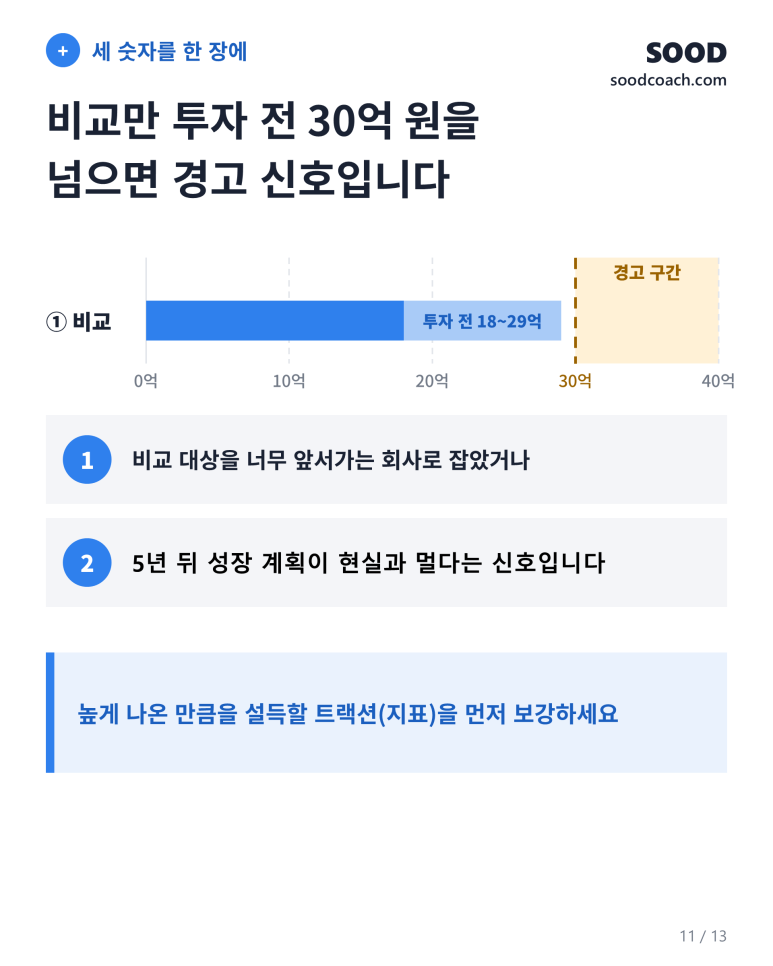
반대로 ①번 비교만 다른 두 숫자보다 훨씬 높게 나온다면(예시 기준 투자 전 30억 원 이상), 비교 대상을 너무 앞서가는 회사로 잡았거나 5년 뒤 성장 계획이 현실과 멀다는 신호입니다. 높은 숫자를 고집하기보다 그 차이를 설득할 트랙션(지표)부터 보강하세요.
이 범위와 근거는 IR 피치덱의 '재무 및 투자 제안' 페이지에 들어갑니다. 숫자 페이지를 어디에 두고 어떻게 설명할지는 지난 10월 5일 자 글 「피치덱 구성 순서, 투자자가 4분 안에 보는 12개 항목 체크표」에 정리해 두었으니 함께 참고하세요.
6. 이번 주에 실행할 일
기업가치를 미리 계산해 보는 궁극적인 목적은 무조건 높은 숫자를 받아내는 데 있지 않습니다. 투자자 앞에서 우리 회사의 숫자가 왜 이렇게 나왔는지 대표가 논리적으로 설명할 수 있는 주도권을 쥐는 것에 있습니다.
이번 주에는 엑셀 시트 열고 다음 내용을 채워보세요.
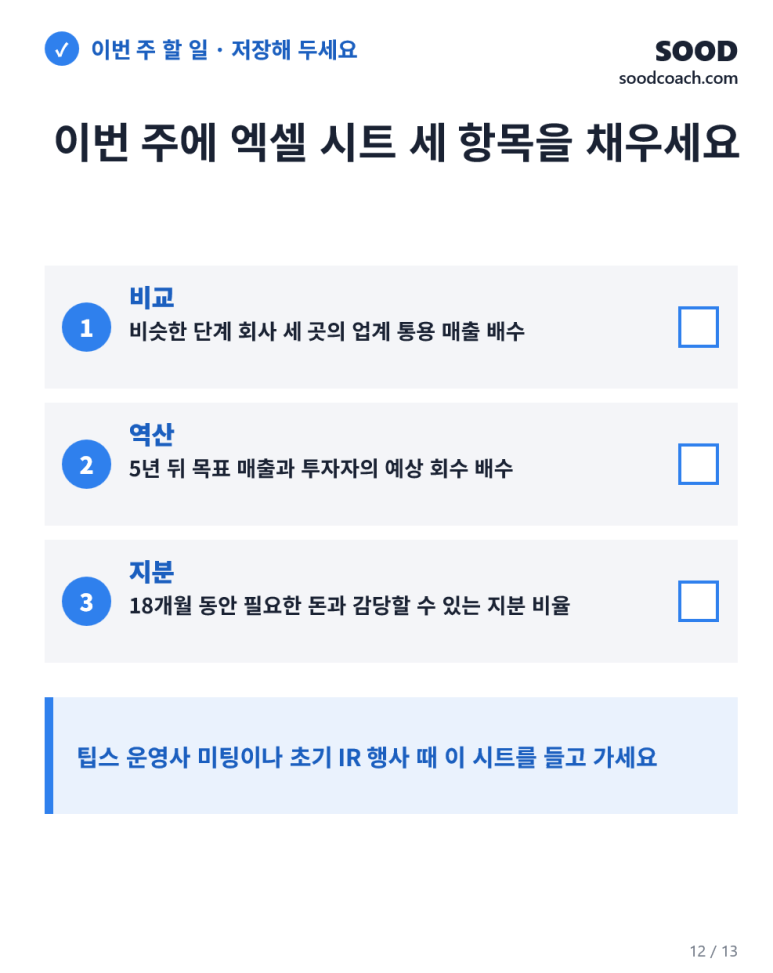
① 우리와 유사한 성장 단계의 회사 세 곳의 업계 통용 매출 배수
>
② 5년 뒤 목표 매출과 투자자의 예상 회수 배수
>
③ 향후 18개월간 필요한 자금 규모와 감당 가능한 지분 희석율
>
할일
TIPS(팁스) 운영사 미팅이나 초기 IR 행사를 앞두고 있다면 이 세 가지 숫자와 논리를 적어 놓은 Sheet를 꼭 준비해 가시기 바랍니다. 첫 질문에 막힘없이 근거를 대는 것만으로도 미팅의 주도권은 완전히 달라집니다. 창업자 여러분의 당당한 피칭을 응원합니다!
여러분의 회사 가치를 계산할 때 가장 작성하기 어려운 내용은 무엇인가요?
☆ 초보 창업자를 위한 3줄 요약
기업가치 평가 방법
1. 첫 투자 전 기업가치는 하나의 고정된 숫자가 아니라, 논리적인 범위(Band)로 준비해야 합니다.
2. ① 업계 통용 배수 비교, ② 회수 역산, ③ 자금 및 지분 희석 역산 세 가지가 만나는 접점이 바로 협상 기준입니다.
3. DCF(현금흐름할인법)는 과거 실적이 쌓인 단계에 적합하므로 다음 글에서 단계별로 다루겠습니다.
참고 자료
- Carta Data, VC Startup Fundraising Benchmarks From 1000 Rounds