스타트업 경영 코치 수드입니다.

아이디어를 실제 지속 가능한 수익 모델로 전환하는 과정은 수많은 난관을 동반합니다. 비즈니스의 성패를 가르는 본질은 결국 현금 흐름입니다.

본 포스팅에서는 창업 현장에 즉시 적용 가능한 수익 구조 설계 전략과 최적의 자금 조달 기준, 그리고 사업의 수명을 연장해 줄 실전 현금 관리 지침을 포함하고 있습니다.
1. 왜 '비즈니스 모델'이 먼저인가

가) 비즈니스 모델과 수익 구조의 개념
① 비즈니스 모델의 정의 : 좋은 아이디어만으로는 사업이 되지 않으며, 비즈니스 모델은 고객에게 제공할 가치와 그 대가로 수익을 창출할 방법을 정의한 실행 설계도입니다.
② 수익 구조의 역할: 수익 구조는 비즈니스 모델 안에서 "누가, 무엇에 대해, 어떤 방식으로, 얼마를 지불하는가"를 구체화하는 핵심 요소입니다.
나) 초기 스타트업의 수익 메커니즘 검증 필요성
① 검증 가능한 수익 구조의 명확화: 사업 초기 단계일수록 장기적이고 추상적인 목표보다, 지금 바로 검증할 수 있는 수익 메커니즘을 명확히 설정해야 합니다.
② 투자 환경 변화 및 평가 기준: 최근 보수적인 투자 환경 속에서 시장은 성장 계획 보다 실제 매출과 단위 경제학(Unit Economics)을 더욱 엄격하게 평가합니다.
2. 수익 구조 설계: 대표 유형 및 선택 기준
수익 모델은 단순 유행을 따르는 것이 아니라, 고객의 구매 주기, 가치 전달 방식, 비용 구조에 맞춰 전략적으로 선택해야 합니다.
가) 주요 수익 모델 유형
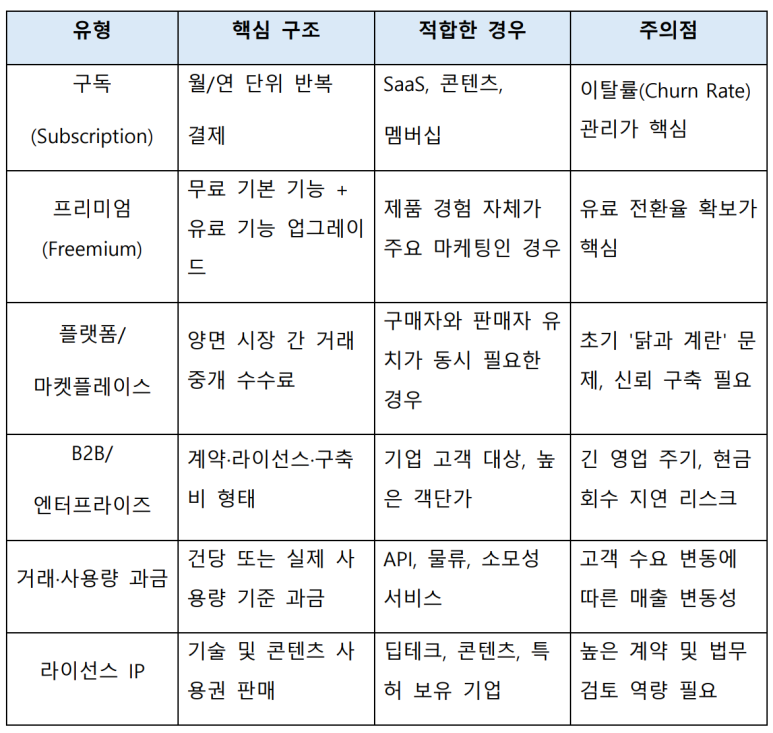
\* 처음에는 검증된 대표 수익 원 하나에 집중하고, 이후 더 비싼 상품이나 관련 상품을 추가로 팔며 키워가는 것이 안전합니다.
나) 수익 모델 선택 시 5가지 점검 사항
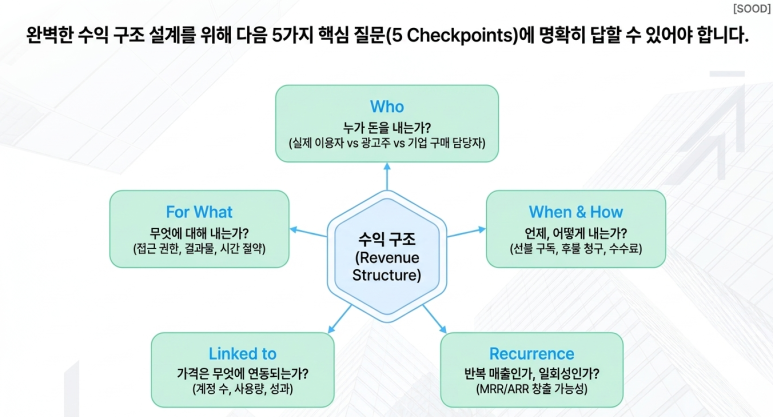
① 누가 돈을 내는가? (실제 이용자 vs 광고주 vs 기업 구매 담당자)
② 무엇에 대해 내는가? (접근 권한, 결과물, 시간 절약, 거래 성사)
③ 언제·어떻게 내는가? (선불 구독, 후불 청구, 거래 발생 시 수수료)
④ 가격은 무엇에 연동되는가? (계정/좌석 수, 사용량, 성과, 정액)
⑤ 반복 매출인가, 일회성인가? (MRR/ARR 창출 가능 여부)
다) 팔리는 가격 전략 (3가지 핵심 기준)

① 가치 포착 (Value Capture): 고객이 얻는 가치의 일부를 가격으로 설정합니다. 지나치게 높은 가격은 구매 전환을 막고, 과도한 할인은 마진과 브랜드 가치를 훼손합니다.
② 단위 경제학 (Unit Economics): 고객 1명당 공헌이익이 플러스(+)인지, 고객 유치 비용(CAC)을 회수하는 데 몇 개월이 걸리는지 먼저 산출합니다.
③ 단순성 확보: 초기 팀은 복잡한 다층 요금제보다, 한 문장으로 명확히 설명되는 단순한 가격 정책을 세우는 것이 영업과 운영 모두에 유리합니다.
라) 단위 경제학(Unit Economics) 핵심 점검 지표

① CAC (Customer Acquisition Cost): 고객 1명을 유치하는 데 드는 총 마케팅/영업 비용
② LTV (Lifetime Value): 고객 1명이 평생 가져다주는 총 공헌이익
③ 건강한 사업 구조 판단 기준:
LTV/CAC >=3 (고객 생애 가치가 유치 비용의 3배 이상이어야 함)
CAC 회수 기간 (Payback Period)<=12개월 (고객 유치 비용을 1년 이내에 회수해야 함)
3. 자금 조달 전략: 부트스트래핑 vs 투자 유치
부트스트래핑은 외부 지분 희석 없이 창업자의 자금과 매출로 성장하는 방식이며, 투자 유치는 외부 자본으로 속도와 규모를 앞당기는 방식입니다. 둘 중 우열은 없으며 사업 구조에 맞게 선택하여야 합니다.
가) 부트스트래핑 vs 투자 유치 비교

나) 자금 전략 결정 체크리스트

① 시장이 속도와 선점이 생존을 결정하는 구조인가? (네트워크 효과, 승자독식)
② 초기 제품 개발, 규제, 재고 등으로 고정비 투입이 본질적으로 필수적인가?
③ 18개월 내 의미 있는 매출 및 손익분기 경로를 자체 자금으로 그릴 수 있는가?
④ 목표가 지속 가능한 수익 기업인가, 아니면 카테고리 1위 및 대규모 엑시트(Exit)인가?
⑤ 창업자가 경영 통제권과 자율성을 급격한 성장 속도보다 우선시하는가?
\* 1·2번에 '예'가 많고 3번이 어렵다면 투자 유치를, 3·4·5번에 해당하면 부트스트래핑이 건강한 선택입니다. 두 전략을 결합하여 초기 PMF 검증 후 성장을 위해 선택적으로 투자 받는 하이브리드 전략도 유효합니다.
4. 초기 현금 흐름 관리 및 생존 지표
스타트업에서 현금은 산소와 같습니다. 흑자 전 단계에서 가장 중요한 지표는 단순 매출 규모가 아니라 번 레이트(Burn Rate)와 런웨이(Runway)입니다.

가) 현금 흐름 핵심 산출 공식
반드시 기억해야 할 현금 산출 공식
① 순 번레이트 (Net Burn) = 월간 총 현금 지출 - 월간 총 현금 수입
② 런웨이 (Runway, 개월) = 현재 보유 현금 ÷ 월간 순 번레이트
\[예시\] 통장 잔액이 1억 원이고, 매달 1,500만 원을 지출하며 500만 원의 수입이 발생한다면 순 번레이트는 1,000만 원이며, 생존 가능 기간인 런웨이는 10개월 입니다.
나) Default Alive vs Default Dead 판단 프레임워크

① Default Alive: 현재의 매출 성장률과 지출 추세를 유지할 때, 추가 투자 유치가 없어도 보유 현금이 소진되기 전에 손익분기점(BEP)에 도달하여 지속 생존할 수 있는 상태 (순 번레이트<=0)
② Default Dead: 현재 추세가 지속될 경우, BEP 도달 전 현금이 먼저 소진되어 추가 투자 없이는 파산하는 상태
③ 실무 원칙: 런웨이가 6개월 이하로 떨어지기 전에 사업 구조를 Default Alive로 전환하거나 조달 계획을 확정해야 합니다.
다) 초기 현금 관리 수립 5단계

① 현금 실사: 계좌 잔액, 30일 내 회수 가능한 채권, 즉시 지출 예정 확정 채무를 정확히 구분합니다.
② 월별 현금 흐름표 작성: 발생주의 매출이 아닌 실제 통장 입출금 기준으로 작성합니다. (B2B는 청구와 입금 간 시차가 큼)
③ 고정비와 변동비 분리: 인건비, 임대료, 필수 SaaS 등 고정비 구조를 재점검하고 감축 가능 항목을 구분 합니다.
④ 3가지 시나리오 수립
낙관: 매출 완만 성장, 비용 유지
기본: 현상 유지 중심 가정
비관: 매출 정체 및 예상치 못한 지출 발생
⑤ 런웨이 기준 의사결정 규칙 설정: 예) "런웨이 9개월 이하 시 비용 구조 조정 착수", "런웨이 6개월 이하 시 핵심 기능만 남기고 비상 경영 체제 전환"
\* 실무에서는 3개월 분량의 단기 현금 흐름을 매주 점검하고, 1년 단위의 장기 계획을 계속 업데이트해 함께 돌리는 것이 좋습니다.
라) 런웨이를 연장하는 현실적 방안
① 매출 회수 시점 단축: 선불·연간 결제 유도, 착수금 수령, 파일럿 유료화 실행
② 지출 집행 시점 연기 및 감축: 비핵심 채용 동결, 마케팅 실험 예산 캡 설정, 외주 범위를 핵심 위주로 재설계
③ 현금 전환 주기 (CCC, Cash Conversion Cycle) 개선: 재고 관리 효율화 및 외주 대금 지급 주기 협상
5. 비즈니스 모델 설계 및 실행 로드맵

가) 1단계 \[가치와 지불 연결\]
고객이 돈을 지불할 명확한 이유를 한 문장으로 정의하고 주 수익 모델 1개를 선택합니다. 이때 '팔리는 가격'의 3가지 기준(고객 가치 포착·단위당 마진 확보·설명의 단순함)을 바탕으로 가격 체계를 다듬습니다.
나) 2단계 \[작은 유료 검증\]
단순 무료 사용자 수 증가보다 유료 전환, 반복 결제, 재구매 신호를 최우선으로 검증합니다.
다) 3단계 \[단위 경제학 스케치\]
설정한 가격을 기준으로 변동비, 대략적인 고객 유치 비용(CAC) 및 회수 기간을 스프레드시트로 계산하여 수익성을 점검합니다.
라) 4단계 \[자금 경로 확정\]
시장 속도, 자본 집약도, 창업자 목표에 맞춰 부트스트래핑, 투자 유치, 하이브리드 중 최적의 경로를 선택합니다.
마) 5단계 \[현금 운영 체계 구축\]
순 번레이트와 런웨이를 매월 갱신하고, 미리 설정한 비상 트리거 조건에 따라 즉각 행동합니다.